05151 936690
0172 5175689
info@sandmann-kg.de
Willkommen bei der Sandmann KG
Schön, dass Sie den Weg zur Sandmann KG gefunden haben. Wir sind seit über 52 Jahren für bestmögliche, freie und individuelle Optimierung Ihrer Finanzierungen, Immobilien und Versicherungen im Raum Hameln (Weserbergland / Region Hannover) für Sie da.
Gerne unterstützen wir Sie bei der Finanzierung, Geldanlage und beraten Sie zu allen Versicherungen (vom A- Auto bis zum Besuch beim Z- Zahnarzt).
das Sandmann KG -Team
Kfz-Versicherungswechsel - Gründlich prüfen statt einfach zugreifen / Vorsicht bei Internetvergleichsportalen und KI-Empfehlungen
Hameln, 17.11.2026 – Jedes Jahr das gleiche Spiel: Zum Stichtag 30. November können Autofahrer ihre Kfz-Versicherungen kündigen und ihr Auto bei einem anderen, vermeintlich günstigeren Unternehmen versichern. Doch für einen angemessenen Versicherungsschutz sind Preise nicht allein maßgebend. Dabei muss billig nicht schlecht sein. Aber es kann bitter werden, wenn sich erst nach einem Unfall herausstellt, dass die Teilkasko nach einem Unfall mit Haarwild nichts zahlt oder Geld nach einem Unfall einfordert, wenn ein „nicht Autorisierter“ am Steuer saß. Zu den leicht übersehenen Knauserigkeiten zählt auch eine sehr steile Rückstufungstreppe, auf der man nach einem Unfall Jahre braucht, um wieder auf den alten Rabattstand zu kommen. Hinter Lockangeboten können sich also Versicherungslücken verstecken.
Empfehlenswerte Leistungen
Gründlicher über den eigenen Bedarf nachzudenken, empfehlen die Versicherungskaufleute bei diesen Punkten: Neuwerterstattung in Kasko mindestens ein Jahr lang, automatische Haftpflichterhöhung für Leihwagen im Ausland, Zahlung der Kasko auch bei grob fahrlässiger Unfallverursachung, Teilkasko-Deckung nach Unfall mit jeder Art von Tieren.
Daneben können auch passende Sonderrabatte und der Schadenrückkauf in Kasko wichtig werden, das heißt das Recht, eine Zahlung dem eigenen Versicherer erstatten zu dürfen, um eine Rabattrückstufung zu vermeiden. Letztere kann nämlich über mehrere Jahre durchaus tausend bis dreitausend Euro Mehrkosten verursachen.
Vorsicht ist auch angebracht, wenn für den ‚alten’ Tarif ein Rabattschutz bei Haftpflicht- und Kaskoschäden vereinbart war und man jetzt zum vermeintlich günstigeren Angebot wechselt. Denn i. d. R. gilt der Rabattschutz nur bei dem Versicherer, bei dem der Kunde dafür bisher gezahlt hat. ‚Billig, billig’ kommt dann im Nachhinein ziemlich teuer.
Das gilt insbesondere für Internet-Vergleichsportale, die jedes Jahr mit Schnäppchenangeboten werben. Doch in den Online-Datenbanken finden sich nur neue Kfz-Versicherungstarife. Dadurch können sie ihre Aufgabe des Vergleichens nur unzureichend erfüllen. Denn viele Kunden wissen gar nicht, dass ihre ‚alten’ Verträge beispielsweise noch bessere Rückstufungstabellen oder Rabattretter haben. Ähnliches gilt auch für Empfehlungen der Künstlichen Intelligenz, die auf einen begrenzten Datenpool zugreifen kann.
„Manche Versicherer bieten auch Kfz-Tarife auf Basis der individuellen Fahrweise an“, informiert das Sandmann-Team. „Bei diesen sogenannten Kfz-Telematiktarifen werden Kunden zwar mit geringen Versicherungsprämien gelockt, müssen aber dafür ihren gesamten Fahrstil offenbaren. Hier sollte man sich genau überlegen, ob für eine geringere Prämie der individuelle Fahrstil dem Versicherer offenbart wird.“
Frühzeitig informieren
Fast alle Versicherungskaufleute können heute mehrere Vertragsvarianten bieten, mit Ein- und Ausschlüssen operieren, „aber nicht mit allen Interessenten gleichzeitig in der letzten Novemberwoche lange Gespräche führen“, mahnt zu frühzeitiger Orientierung. Ende November muss nämlich die Kündigung beim ‚alten‘ Kfz-Versicherer eingegangen sein, wenn man zu einem anderen wechseln will. Am wichtigsten ist dabei die Kenntnis der Entschädigungslücken. Diese sind meist gut versteckt und manchmal nur an fehlenden Bestimmungen im Kleingedruckten erkennbar. 5.000 bis 10.000 Euro können bei den Erstattungen leicht auf dem Spiel stehen, wenn man einfach zugreift, statt gründlich zu prüfen.
Altersvorsorgedepot und Riester: Das sollten Sparer wissen - Persönliche Beratung hilft, Förderchancen optimal zu nutzen
Hameln, 5. November 2026 – Mit dem Start des Altersvorsorgedepots (AVD) zum 1. Januar 2027 erhalten Vorsorgende eine neue staatlich geförderte Form der privaten Altersvorsorge. Daneben können bestehende Riester-Verträge weitergeführt werden. Das erhöht die Komplexität und damit steigt der Bedarf an qualifizierter persönlicher Beratung.
„Mit dem Altersvorsorgedepot wird zwar die Altersvorsorge stärker gefördert und chancenorientierter, aber leider nicht einfacher“, sagt das SET. „Denn Verbraucher müssen künftig unterschiedliche Förder-, Beitrags- und Auszahlungsregelungen vergleichen und bewerten.“
Das neue Altersvorsorgedepot bietet attraktive Fördermöglichkeiten: Auf die ersten 360 Euro Eigenbeitrag zahlt der Staat 50 Cent je Euro dazu, was also eine 50-prozentige Förderung ergibt. Darüber hinaus werden bis zu einem Beitrag von 1.800 Euro noch 25 Cent je Euro bezuschusst. Insgesamt sind so Zulagen von bis zu 540 Euro jährlich möglich. Hinzu kommt eine Zulage von bis zu 300 Euro pro Kind und Jahr sowie ein Berufseinsteigerbonus von 200 Euro für unter 25-Jährige. Ein wichtiges Novum ist zudem, dass ab 2027 auch Selbstständige und Freiberufler förderberechtigt sind.
Die Unterschiede zur Riester-Förderung, insbesondere bei den Kinderzulagen, dürften viele Verbraucher vor Herausforderungen stellen. Schließlich hängen beim Riestersystem die Kinderzulagen von einkommensabhängigen Eigenbeiträgen ab. So können Menschen mit geringeren Einkommen schon mit niedrigeren eigenen Einzahlungen, teilweise schon ab 60 Euro Eigenzahlung pro Jahr, die volle Förderung von 475 Euro erhalten, also die jährliche Grundzulage von 175 Euro und bis zu 300 Euro Kinderzulage (für ab 2008 Geborene). Dies macht die Riesterrente insbesondere für geringverdienende Alleinstehende attraktiv.
„Viele Menschen werden sich fragen, ob für sie ein Altersvorsorgedepot, ein bestehender Riester-Vertrag oder eine Kombination verschiedener Vorsorgelösungen sinnvoll ist“, sagen wir. „Gerade bei Zulagen, Steuervorteilen und den unterschiedlichen Regelungen für Familien können vorschnelle Wechsel oder Entscheidungen mit Nachteilen verbunden sein. Eine individuelle Beratung ist daher wichtig.“
Für die richtige Altersvorsorge ergibt sich daher keine Standardlösung. Eine kompetente Beratung kann dabei helfen, die unterschiedlichen Fördermöglichkeiten optimal auszuschöpfen und langfristig tragfähige Altersvorsorge zu entwickeln. Hier sind wir die richtigen Ansprechpartner.
Süßes oder Saures? Halloweenstreiche: Vorsätzliche Schäden sind nicht versichert
Hameln, 30.10.2026 – Zu Halloween, am 31. Oktober, dem Jahrestag für Gespenster, Hexen, Vampire sowie Zombies werden korrespondierend zur Verkleidung allerlei Gruselscherze verübt. Doch nicht immer belassen es Halloween-Beseelte beim harmlosen Treiben, sondern verüben allerlei Streiche, die manchmal teure Schäden nach sich ziehen können: Zerkratzte Autotüren, zugeklebte Türschlösser und Graffiti an Hauswänden.
Die schlechte und profane Nachricht für diese lebendigen Untoten: Auch Halloween-Begeisterte müssen für alle Schäden haften, die sie anderen zufügen, und das unbegrenzt. Das können relativ niedrige Reinigungskosten für einen Anorak sein, aber auch Kosten für eine lebenslange Rente, wenn jemand durch einen gefährlichen Unfug bleibende Schäden erlitten hat.
„Vorsätzlich verursachte Schäden werden nicht von der privaten Haftpflichtversicherung übernommen", betont in diesem Zusammenhang das Team der Sandmann KG „Aber bei versehentlichen oder fahrlässigen Missgeschicken, wenn beispielsweise auf der Halloweenparty etwas zu Bruch geht, greift der Versicherungsschutz der privaten Haftpflichtversicherung.“
Wichtig ist, dass die Familienhaftpflicht-Versicherung auch Beschädigungen einschließt, die durch deliktunfähige Kinder unter sieben Jahren verursacht werden. Schließlich müssen Kinder in diesem Alter noch nicht für Schäden aufkommen. Eltern haben zwar eine Aufsichtspflicht und können daher für die Schäden ihrer Kinder haftbar gemacht werden. Allerdings weisen ihnen die Gerichte nur sehr selten nach, dass sie diese Pflicht verletzt haben. Aus rechtlicher Sicht gibt es daher keinen Schuldigen. Folge: Der Geschädigte muss die Kosten selbst tragen.
Trotzdem können sich Eltern zur Zahlung verpflichtet fühlen. Aus diesem Gewissenskonflikt könnte ihnen eine Privat-Haftpflichtversicherung mit der sogenannten Kinderkulanz-Klausel helfen. Details können mit den Versicherungskaufleuten geklärt werden.
Sankt Martin und private Unfallversicherung
Umgekehrt können bei den beliebten Sankt Martin-Umzügen am 11. November die eigenen Kinder verletzt werden, beispielsweise durch einen Verkehrsunfall oder durch das Pferd des Sankt Martin-Darstellers, wenn es durch die vielen Menschen, Lichter und Musik scheut.
Kommt es zu einem Unfall mit bleibenden Schäden, gleichen die Leistungen aus der gesetzlichen Unfallversicherung häufig nur einem Trostpflaster.
„Ein eigener privater Schutz der Kinder lässt sich dafür ziemlich preiswert arrangieren“, informiert das SET Team. „Sind zum Beispiel für den Fall der Vollinvalidität rund eine Million Euro als Zahlung vereinbart, liegen die Versicherungskosten bei etwa 25 Euro monatlich, wenn man einen modernen Progressionstarif wählt. Damit die Absicherung ausreichend ist, sollte man diese Größenordnung schon im Interesse der Kinder wählen. Zudem greift die private Unfallversicherung während aller täglichen Aktivitäten der Kinder, also nicht nur bei Sankt-Martin-Umzügen.“

Finanz- und Versicherungs-News
Rentenlücke: Der Chef hilft, sie zu schließen
 Das Gehalt kommt jeden Monat vom Arbeitgeber. Warum also nicht auch einen Teil der Altersvorsorge über den Betrieb organisieren? Die betriebliche Altersversorgung, kurz bAV, ergänzt die gesetzliche und private Vorsorge. Dabei kann der Arbeitgeber selbst Geld beisteuern oder ein Teil des Bruttogehalts fließt direkt in einen Vorsorgevertrag. Seit Januar 2026 gelten zudem neue gesetzliche Regeln, die die Betriebsrente weiter stärken sollen.
Aus Bru... [ mehr ]
Sterbegeldabsicherung – um später in Ruhe ruhen zu können
 Erdbestattung oder Urne? Eine große Trauerfeier oder Abschied im kleinen Kreis? Welcher Ort fühlt sich richtig an, welche Musik soll gespielt werden? Es sind sehr persönliche Fragen, die irgendwann andere beantworten müssen, wenn man es selbst nicht mehr kann.
Sich damit frühzeitig zu beschäftigen, mag zunächst unangenehm sein. Es hat aber zum einen etwas Beruhigendes, wenn die eigenen Vorstellungen geklärt sind und Menschen, die einem nahestehe... [ mehr ]
Drohne und Haftpflicht sollten nur gleichzeitig abheben
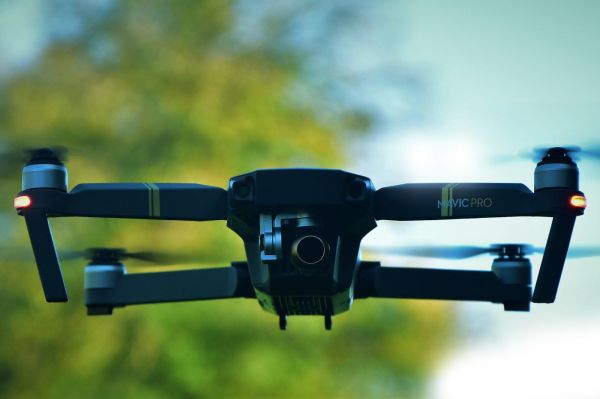 Drohnen machen aus einem gewöhnlichen Ausflug schnell einen Perspektivwechsel. Ob Luftaufnahmen vom Urlaub, der Blick über die heimische Landschaft oder einfach eine Runde über freiem Gelände. Gleichzeitig reichen wenige Sekunden, damit aus dem Freizeitspaß ein teurer Zwischenfall wird. Die Drohne trifft ein geparktes Auto, beschädigt eine Fensterscheibe oder verletzt beim Absturz einen Menschen.
Für solche Schäden haftet der Halter unter Umstän... [ mehr ]
Passt die Kfz-Police noch zum Fahrer und Auto?
 Einmal abgeschlossen und jahrelang unverändert weiterlaufen lassen? Bei der Kfz-Versicherung kann das dazu führen, dass Vertrag und Fahrzeug irgendwann nicht mehr richtig zusammenpassen. Das Auto wird älter, die Nutzung verändert sich, weitere Fahrer kommen hinzu oder neue Technik macht Reparaturen aufwendiger. Gleichzeitig entwickeln Versicherer ihre Leistungen weiter. Der Herbst bietet deshalb einen guten Anlass, den bestehenden Schutz gründlic... [ mehr ]
Unfall
Ob bei der Gartenarbeit, beim Sport oder im Urlaub: Ein unbedachter Schritt und das Schicksal schlägt zu. Glück hat, wer noch einmal mit einem blauen Auge davon kommt. Doch oft wird aus einem kleinen Fehltritt ein gefährlicher Unfall – statistisch gesehen alle vier Sekunden. Und die meisten davon passieren in der Freizeit. Die gesetzliche Unfallversicherung hilft da nicht, denn sie zahlt nur bei Unfällen am Arbeitsplatz, im Kindergarten oder in der Schule sowie auf den Wegen dorthin und wieder zurück nach Hause.
Schließen Sie diese Sicherheitslücke und schützen Sie sich und Ihre Familie vor den finanziellen Folgen eines Unfalls. Denn häufig erschweren dadurch entstehende Kosten, z. B. für notwendige Umbaumaßnahmen oder Einkommensverluste, die Situation nach einem Unfall zusätzlich. Am besten geht das mit der Unfallversicherung. Die kostet wenig, leistet dafür aber umso mehr.
Berechnen Sie jetzt Ihren Beitrag. Unser Angebot wird Sie überzeugen. Oder rufen Sie uns an und wir beraten Sie persönlich und individuell. Wir freuen uns auf Sie.
Gasvergleich
Gasvergleich lohnt sich
Seit der Liberalisierung des Gasmarktes können Sie als Kunde selbst entscheiden, bei welchem Versorger Sie Ihr Erdgas beziehen. Überregionale Gasanbieter sind oft wesentlich preiswerter als örtliche Grundversorger. Je nach Höhe des Verbrauchs liegt das Sparpotential häufig bei mehreren hundert Euro im Jahr. Der Wechsel zu einem günstigeren Gaslieferer entlastet Ihre Haushaltskasse also deutlich.
Unsere kostenlose Analyse:
- - Individuelle und fachkompetente Beratung
- - Versicherungen, Finanzierungen und Immobilien
- - Immer auf dem neusten Stand
Termin vereinbaren
Hundehalterhaftpflicht